
Rozhodujúci je ekonomický obsah transakcie, nie cena uvedená na faktúre
Ak dve spoločnosti patria tomu istému vlastníkovi, môžu si medzi sebou požičať peniaze, prenajať auto, poskytovať služby alebo predávať tovar. To, že sú prepojené, však neznamená, že si môžu cenu a obchodné podmienky nastaviť ľubovoľne. Z pohľadu transferového oceňovania je podstatné, za akých podmienok by rovnaký obchod uzatvorili dve nezávislé spoločnosti.
Transferové oceňovanie sa zaoberá posudzovaním cien a podmienok transakcií medzi závislými osobami. Nejde pritom o mechanické hľadanie jednej „trhovej ceny“ v cenníku alebo databáze. Najskôr treba pochopiť, čo sa medzi stranami skutočne uskutočnilo, akú úlohu jednotlivé strany v transakcii plnia, aký majetok používajú, aké riziká preberajú a čo všetko je zahrnuté v dohodnutej cene. Následne možno posúdiť, či dohodnutá cena, úroková sadzba, marža alebo ziskovosť zodpovedá podmienkam, na ktorých by sa za porovnateľných okolností dohodli nezávislé strany.
Rovnaká cena ešte neznamená rovnakú transakciu
Predstavme si dve pôžičky vo výške 200 000 EUR s rovnakým úrokom 5 % ročne. Prvá je poskytnutá finančne stabilnej spoločnosti na jeden rok a je zabezpečená. Druhá je desaťročná, nezabezpečená a dlžníkom je stratová spoločnosť. Úroková sadzba vo výške 5 % je rovnaká, riziko veriteľa však rozhodne nie.

Rovnaká úroková sadzba ešte neznamená, že podmienky financovania sú porovnateľné. Rozhoduje splatnosť, zabezpečenie, bonita dlžníka a ďalšie ekonomické podmienky.
Rovnaký princíp sa uplatňuje pri nájme, poskytovaní služieb, predaji výrobkov a tovaru, prevode majetku, licenciách aj pri ďalších vzťahoch medzi závislými osobami. Základnou otázkou preto nie je iba „Aká je cena?“, ale najmä „Aký je skutočný ekonomický obsah transakcie a za akých podmienok sa uskutočňuje?“
Princíp nezávislého vzťahu
Závislé osoby majú pri nastavení vzájomných obchodných podmienok určitú zmluvnú voľnosť. Na daňové účely však treba posúdiť, či by porovnateľné podmienky za porovnateľných okolností akceptovali aj nezávislé osoby. V slovenskej právnej úprave tento princíp upravuje § 18 zákona o dani z príjmov.
Pri porovnávaní sa nesleduje iba samotná cena. Posudzujú sa najmä vykonávané činnosti, používaný majetok, prevzaté riziká, vlastnosti tovaru alebo služby, zmluvné podmienky, ekonomické prostredie a obchodná stratégia. Metodika OECD preto vedie analýzu od správneho vymedzenia transakcie cez posúdenie porovnateľnosti až k výberu metódy, ktorá je pre daný prípad najspoľahlivejšia.

Jedna zhoda – napríklad rovnaký úrok, cena alebo marža – ešte sama osebe nerobí dve transakcie porovnateľnými.
Kedy sa vás transferové oceňovanie týka
V praxi sa oplatí začať dvoma otázkami: sú osoby medzi sebou prepojené spôsobom, ktorý definuje zákon, a uskutočňuje sa medzi nimi kontrolovaná transakcia? Ak áno, následne sa posudzuje jej významnosť a – ak je to pre daný prípad relevantné – primeranosť ceny a ostatných podmienok.
Kto je závislá osoba
Zákon používa pojem závislá osoba. Patria sem najmä blízke osoby, ekonomicky, personálne alebo inak prepojené osoby a subjekty patriace na účely konsolidácie do rovnakého konsolidovaného celku. Pri ekonomickom prepojení zákon pracuje okrem iného s účasťou na majetku, kontrole alebo zisku vo výške najmenej 25 %.
V podnikateľskej praxi pôjde často o materskú a dcérsku spoločnosť, dve spoločnosti s rovnakým vlastníkom, spoločnosti v jednej skupine alebo spoločnosť a jej spoločníka. Samotná obchodná spolupráca či osobná známosť však ešte prepojenie nevytvárajú.
Čo je kontrolovaná transakcia
Kontrolovanou transakciou je právny alebo obdobný vzťah medzi závislými osobami pri splnení podmienok zákona. Dôležitý je pritom skutočný obsah vzťahu. Názov zmluvy môže pomôcť, ale sám osebe nerozhoduje o tom, čo sa medzi stranami ekonomicky uskutočnilo.
V praxi môže ísť napríklad o:
- úver alebo pôžička medzi prepojenými osobami
- nájom nehnuteľnosti, vozidla, stroja alebo iného majetku
- predaj alebo nákup tovaru a výrobkov
- manažérske, administratívne, IT, marketingové, právne alebo technické služby
- prevod hmotného alebo nehmotného majetku
- licenčný alebo iný vzťah týkajúci sa nehmotných aktív
Transferové oceňovanie sa preto netýka iba veľkých nadnárodných skupín. Môže sa týkať aj dvoch slovenských spoločností s rovnakým vlastníkom alebo rodinného podnikania, ak sú splnené podmienky závislosti a kontrolovanej transakcie.
Nie každá kontrolovaná transakcia je zároveň významná
Pre účely úpravy základu dane podľa § 17 ods. 5 treba odlíšiť kontrolovanú transakciu od významnej kontrolovanej transakcie. Zákon pracuje s hodnotovými hranicami, ktoré sa neposudzujú iba podľa jednej faktúry, ale vo väzbe na konkrétny právny alebo obdobný vzťah a za určitých okolností aj skupinu transakcií.

Pri bežných kontrolovaných transakciách zákon pracuje so zdaniteľným príjmom alebo daňovým výdavkom v hodnote prevyšujúcej 10 000 EUR za príslušné zdaňovacie obdobie. Pri úveroch a pôžičkách je osobitnou hranicou istina nad 50 000 EUR. Dôležité je preto vedieť, čo presne tvorí posudzovaný vzťah a ktoré plnenia doň patria.
Tieto hranice netreba zamieňať s limitmi pre rozsah transferovej dokumentácie. Dokumentačné režimy upravuje osobitne usmernenie Ministerstva financií SR.
Zmluva je začiatok. Rozhoduje skutočný priebeh transakcie
Jednou z najdôležitejších úloh je správne pomenovať, čo sa medzi závislými osobami naozaj uskutočnilo. Analýza preto nekončí pri názve zmluvy. Sledujú sa dohodnuté podmienky, skutočné správanie strán a ďalšie okolnosti, ktoré ukazujú ekonomickú podstatu transakcie.
Ak zmluva napríklad tvrdí, že servis platí nájomca, no všetky servisné faktúry v skutočnosti hradí prenajímateľ a nájomcovi ich nerefakturuje, ekonomická realita je iná než text zmluvy. Rovnako samotná zmluva o manažérskych službách ešte nepreukazuje, že služby boli reálne poskytnuté, v akom rozsahu ani prečo je dohodnutá odmena primeraná.
Funkčná analýza: úloha jednotlivých strán, používané aktíva a ekonomické riziká
Funkčná analýza patrí medzi kľúčové časti transferového oceňovania. Jej cieľom je pochopiť ekonomickú úlohu jednotlivých strán v transakcii. Skúma sa, ktoré činnosti vykonáva každá strana, aký majetok pri tom používa a ktoré ekonomicky významné riziká skutočne preberá a riadi. Cieľom nie je vytvoriť dlhý zoznam úloh, ale pochopiť, kto do transakcie prináša akú hodnotu.
Rozdiel môže byť zásadný. Výrobca, ktorý vyrába podľa pokynov skupiny a nenesie významné trhové riziká, má inú ekonomickú pozíciu než spoločnosť, ktorá výrobok vyvíja, rozhoduje o stratégii, financuje zásoby, vlastní hodnotné nehmotné aktíva a nesie trhové či reklamačné riziká. Tomu by malo zodpovedať aj odmeňovanie jednotlivých strán.
Jedna „trhová cena“ často neexistuje
Transferové oceňovanie sa niekedy predstavuje ako hľadanie jedného presného „správneho“ čísla. Reálny trh však takto nefunguje. Dvaja prenajímatelia môžu za porovnateľné vozidlo požadovať rozdielne nájomné, dve banky môžu rovnakému klientovi ponúknuť odlišný úrok a nezávislí distribútori môžu dosahovať rozdielnu ziskovosť.
Ak máme viacero spoľahlivo porovnateľných údajov, výsledkom môže byť rozpätie hodnôt, ktoré zodpovedá podmienkam medzi nezávislými osobami. Podstatné je vedieť vysvetliť, prečo sú použité údaje porovnateľné, aké rozdiely medzi transakciami existujú a či ich možno spoľahlivo upraviť.
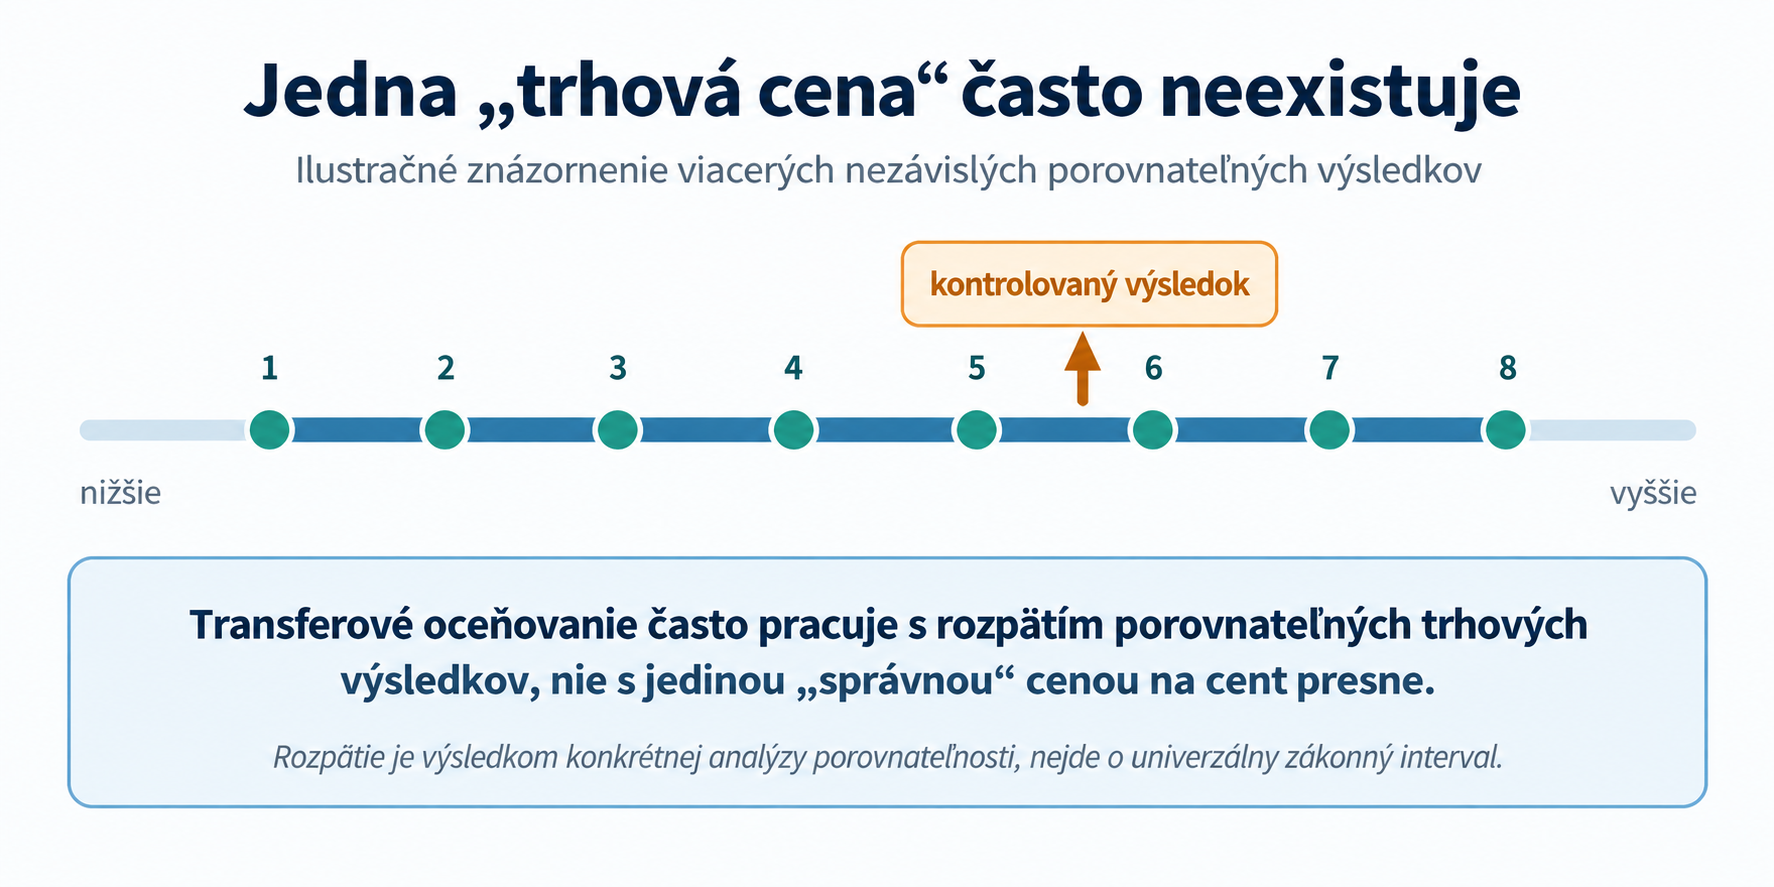
Schéma je ilustračná. Konkrétne rozpätie vždy závisí od použitej metódy, kvality porovnateľných údajov a okolností konkrétnej transakcie.
Ako sa transferová cena určuje
Zákon o dani z príjmov upravuje viacero metód transferového oceňovania. Nevyberá sa tá, ktorá prinesie požadovaný daňový výsledok, ale tá, ktorá vzhľadom na charakter transakcie a dostupné údaje umožní najspoľahlivejšie porovnanie s nezávislým trhom.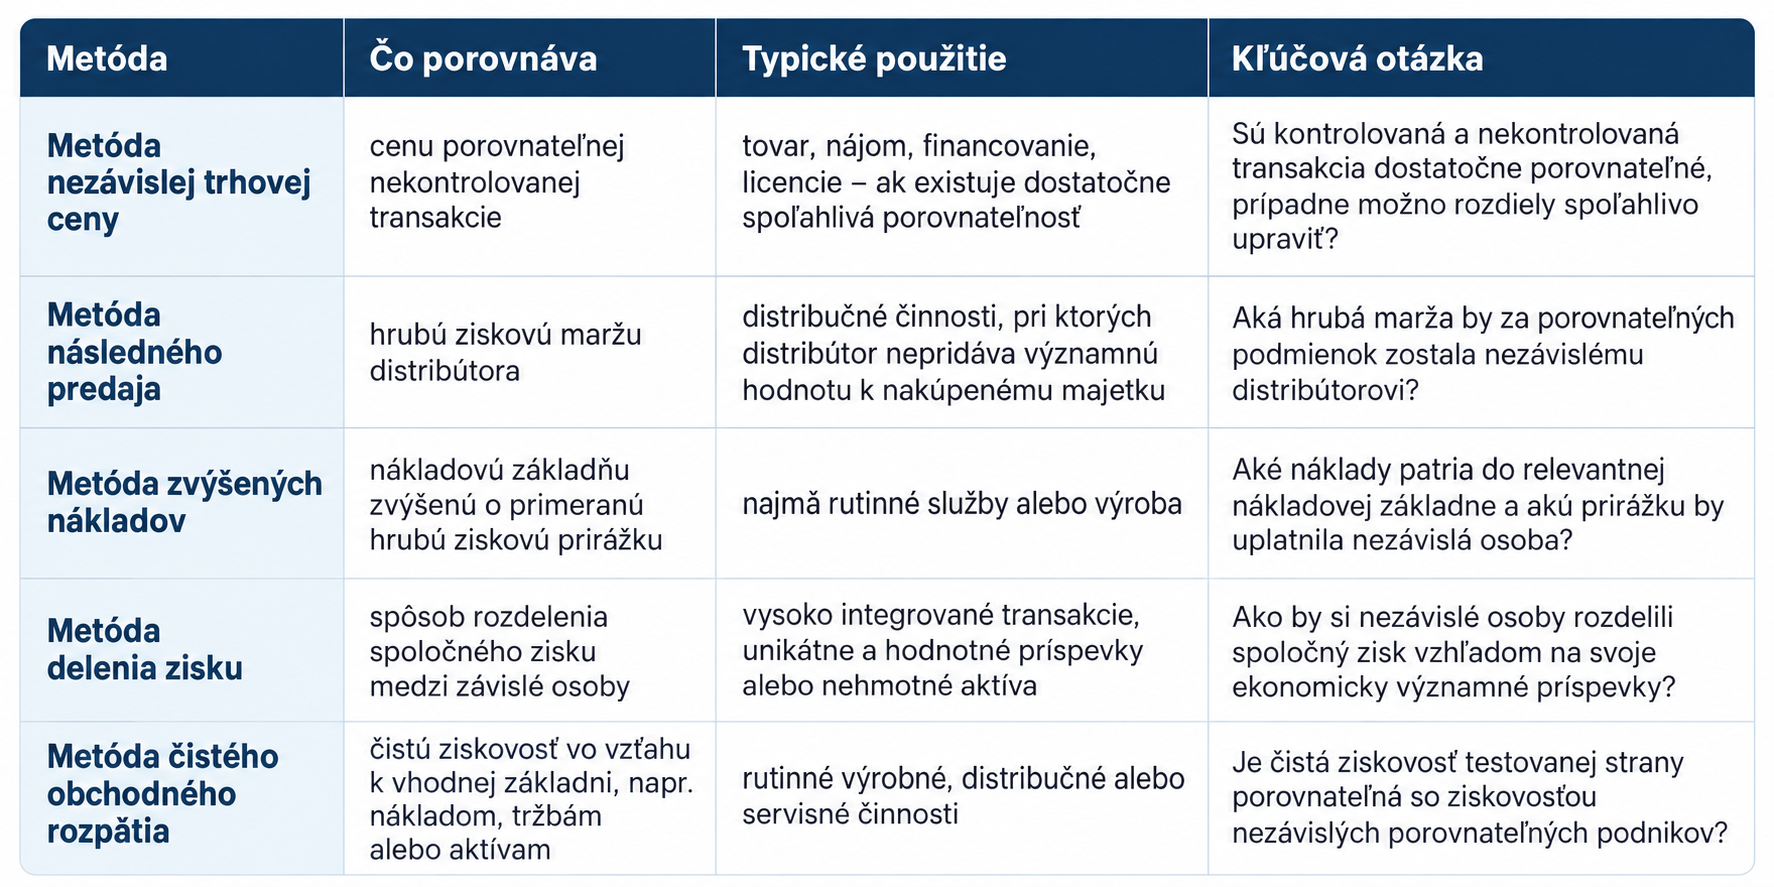
Metódy založené na cene porovnávajú cenu alebo hrubú maržu; metódy založené na zisku pracujú so spoločným ziskom alebo čistou ziskovosťou. Názov metódy je však až druhý krok. Najskôr treba vedieť, akú transakciu testujeme a aké porovnateľné údaje máme k dispozícii.
Pri nájme môže byť najpresvedčivejšie porovnanie s obdobnými nezávislými nájmami. Pri financovaní sa skúmajú podmienky porovnateľného úveru alebo pôžičky. Pri rutinných službách môže byť vhodná nákladová základňa s primeranou prirážkou a pri niektorých výrobných či distribučných činnostiach zasa porovnanie čistej ziskovosti nezávislých podnikov.
Transferové oceňovanie nie je to isté
ako transferová dokumentácia
Toto rozlíšenie je dôležité. Transferové oceňovanie je samotný proces: identifikácia závislých osôb a kontrolovaných transakcií, pochopenie ich ekonomického obsahu, funkčná analýza, výber metódy, porovnanie s nezávislým trhom a určenie alebo overenie ceny a ostatných podmienok.
Transferová dokumentácia je až výstup, ktorým daňovník tento proces a jeho výsledok vysvetľuje a preukazuje. Dokumentácia teda nevytvára ekonomickú realitu transakcie – mala by ju vierohodne zachytiť. Jej rozsah a obsah upravuje aktuálne Usmernenie Ministerstva financií SR č. MF/012879/2025-724.
Najlepšie je riešiť cenu skôr, než vznikne problém
Najjednoduchšie sa transferové oceňovanie obhajuje vtedy, keď sa naň myslí už pri nastavovaní transakcie: pri zmluvných podmienkach, rozdelení funkcií a rizík, cenovom mechanizme aj pri podkladoch, ktoré budú primeranosť ceny neskôr dokazovať. Ak sa analýza robí spätne, napríklad až pri príprave dokumentácie za skončený rok, treba čo najpresnejšie zrekonštruovať skutočný priebeh transakcie a zosúladiť zmluvy, účtovníctvo, peňažné toky a reálne správanie strán.
Praktický príklad: pôžička medzi dvoma spoločnosťami
Spoločnosť ALFA, s. r. o. vlastní 100 % obchodný podiel v spoločnosti BETA, s. r. o. ALFA poskytne spoločnosti BETA pôžičku vo výške 200 000 EUR so splatnosťou päť rokov a úrokovou sadzbou 1 % ročne.
Prvou reakciou by mohlo byť vyhľadať na internete „trhový úrok“. To však ešte nestačí. Jedno percento nie je automaticky správne ani nesprávne. Najskôr treba pochopiť podmienky konkrétneho financovania a až potom hľadať porovnateľný nezávislý úver alebo pôžičku.
- Závislé osoby – ALFA a BETA sú vzhľadom na 100 % majetkové prepojenie závislými osobami.
- Kontrolovaná transakcia – pôžička medzi nimi predstavuje finančnú kontrolovanú transakciu.
- Významnosť – istina 200 000 EUR presahuje osobitnú hranicu 50 000 EUR relevantnú pri úveroch a pôžičkách.
- Ekonomické podmienky – treba posúdiť najmä účel financovania, menu, dobu a spôsob splácania, zabezpečenie, postavenie veriteľa, finančnú situáciu a schopnosť dlžníka splácať svoje záväzky, zmluvné obmedzenia a realisticky dostupné alternatívy strán.
- Porovnanie – až po vymedzení transakcie sa hľadajú relevantné interné alebo externé údaje o porovnateľnom nezávislom financovaní s prihliadnutím na kreditné riziko a ostatné cenotvorné faktory.
- Výsledok a dôkazy – výsledkom nemusí byť jedna presná sadzba; môže ísť aj o rozpätie. Záver však musí sedieť so zmluvou, účtovníctvom, peňažnými tokmi a skutočným správaním strán.

Praktický záver
Transferové oceňovanie nie je hľadanie jedného čísla, ktoré „nejako vyzerá trhovo“. Je to spôsob, ako overiť, či obchod medzi prepojenými osobami dáva ekonomický zmysel aj v porovnaní s tým, čo by si za porovnateľných okolností dohodli nezávislé strany.
V praxi to znamená najskôr identifikovať závislé osoby a kontrolované transakcie, potom pochopiť ich skutočný obsah, rozdelenie funkcií, majetku a rizík a až následne vybrať vhodný spôsob porovnania s nezávislým trhom.
Až na základe tejto analýzy možno rozumne posúdiť cenu, maržu, úrokovú sadzbu, licenčnú odmenu alebo inú formu odmeny. Niekedy bude výsledkom jedna dobre porovnateľná hodnota, inokedy rozpätie viacerých ekonomicky obhájiteľných výsledkov. Dôležité pritom je, aby záver neexistoval iba na papieri. Mal by zodpovedať zmluvám, účtovníctvu a tomu, ako sa strany v skutočnosti správajú.
Odborné východiská
- Zákon č. 595/2003 Z. z. o dani z príjmov – najmä definícia závislých osôb a kontrolovaných transakcií, § 17 ods. 5 a princíp nezávislého vzťahu a metódy podľa § 18. Otvoriť zdroj
- Usmernenie Ministerstva financií Slovenskej republiky č. MF/012879/2025-724 o určení obsahu dokumentácie podľa § 17 ods. 7 a § 18 ods. 1 zákona o dani z príjmov. Otvoriť zdroj
- OECD Transfer Pricing Guidelines for Multinational Enterprises and Tax Administrations 2022 – medzinárodné metodické východisko pre uplatňovanie princípu nezávislého vzťahu, vymedzenie transakcie, funkčnú analýzu a porovnateľnosť. Otvoriť zdroj
Redakčná poznámka: Text má všeobecný informačný a odborný charakter a nepredstavuje individuálne daňové ani právne poradenstvo. Závery uvedené v článku nemožno bez ďalšieho aplikovať na konkrétnu transakciu; jej posúdenie závisí od konkrétnych právnych, ekonomických a skutkových okolností a od právnej úpravy účinnej pre príslušné zdaňovacie obdobie.